Domain feuerungssysteme.de kaufen?
Wir ziehen mit dem Projekt
feuerungssysteme.de um.
Sind Sie am Kauf der Domain
feuerungssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feuerungssysteme.de kaufen?
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Ähnliche Suchbegriffe für Innergemeinschaftliche Umsätze
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Umsätze:
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
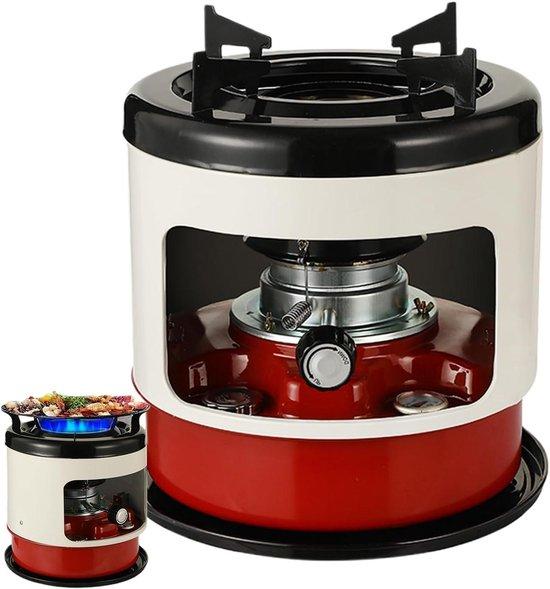
Petroleumkocher - Tragbarer Brenner - Für die Zubereitung von Speisen im Freien - Effiziente Verbrennung - 35x35x42 cm - SchwarzGenießen Sie warme Mahlzeiten und Komfort, egal wo Sie sind, mit diesem tragbaren Petroleumkocher. Speziell für abenteuerlustige Nutzer entwickelt, bietet dieses Gerät eine zuverlässige Wärmequelle für verschiedene Outdoor-Aktivitäten. Vergessen Sie unangenehme, kalte Mahlzeiten und genießen Sie den Komfort des Kochens in der Natur. Dieser Kocher ist Ihr idealer Begleiter für Camping, Wandern, Bergsteigen oder Eisfischen. Das kompakte und leichte Design macht ihn einfach zu transportieren, sodass Sie jederzeit eine warme Mahlzeit zubereiten können, egal ob Sie in den Bergen sind, angeln oder ein Picknick veranstalten. Auch in der Garage, Werkstatt oder auf der Baustelle bietet dieses Gerät eine Lösung für schnelle Wärme oder die Zubereitung von Speisen. Mit einem fortschrittlichen Verbrennungssystem sorgt dieses Gerät für eine stabile und effiziente Wärmeerzeugung mit einer Brenndauer von 3-4 Stunden mit vollem Tank. Die integrierten Sicherheitsvorkehrungen minimieren das Risiko von Le570,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Umsätze:
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche Umsätze
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petroleumkocher - Tragbarer Brenner - Für die Zubereitung von Speisen im Freien - Effiziente Verbrennung - 35x35x42 cm - SchwarzGenießen Sie warme Mahlzeiten und Komfort, egal wo Sie sind, mit diesem tragbaren Petroleumkocher. Speziell für abenteuerlustige Nutzer entwickelt, bietet dieses Gerät eine zuverlässige Wärmequelle für verschiedene Outdoor-Aktivitäten. Vergessen Sie unangenehme, kalte Mahlzeiten und genießen Sie den Komfort des Kochens in der Natur. Dieser Kocher ist Ihr idealer Begleiter für Camping, Wandern, Bergsteigen oder Eisfischen. Das kompakte und leichte Design macht ihn einfach zu transportieren, sodass Sie jederzeit eine warme Mahlzeit zubereiten können, egal ob Sie in den Bergen sind, angeln oder ein Picknick veranstalten. Auch in der Garage, Werkstatt oder auf der Baustelle bietet dieses Gerät eine Lösung für schnelle Wärme oder die Zubereitung von Speisen. Mit einem fortschrittlichen Verbrennungssystem sorgt dieses Gerät für eine stabile und effiziente Wärmeerzeugung mit einer Brenndauer von 3-4 Stunden mit vollem Tank. Die integrierten Sicherheitsvorkehrungen minimieren das Risiko von Le570,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Schild mit Text Heizung Wärme waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.